Galeria zdjęć - Komisja Nadzoru Finansowego
Multimedia
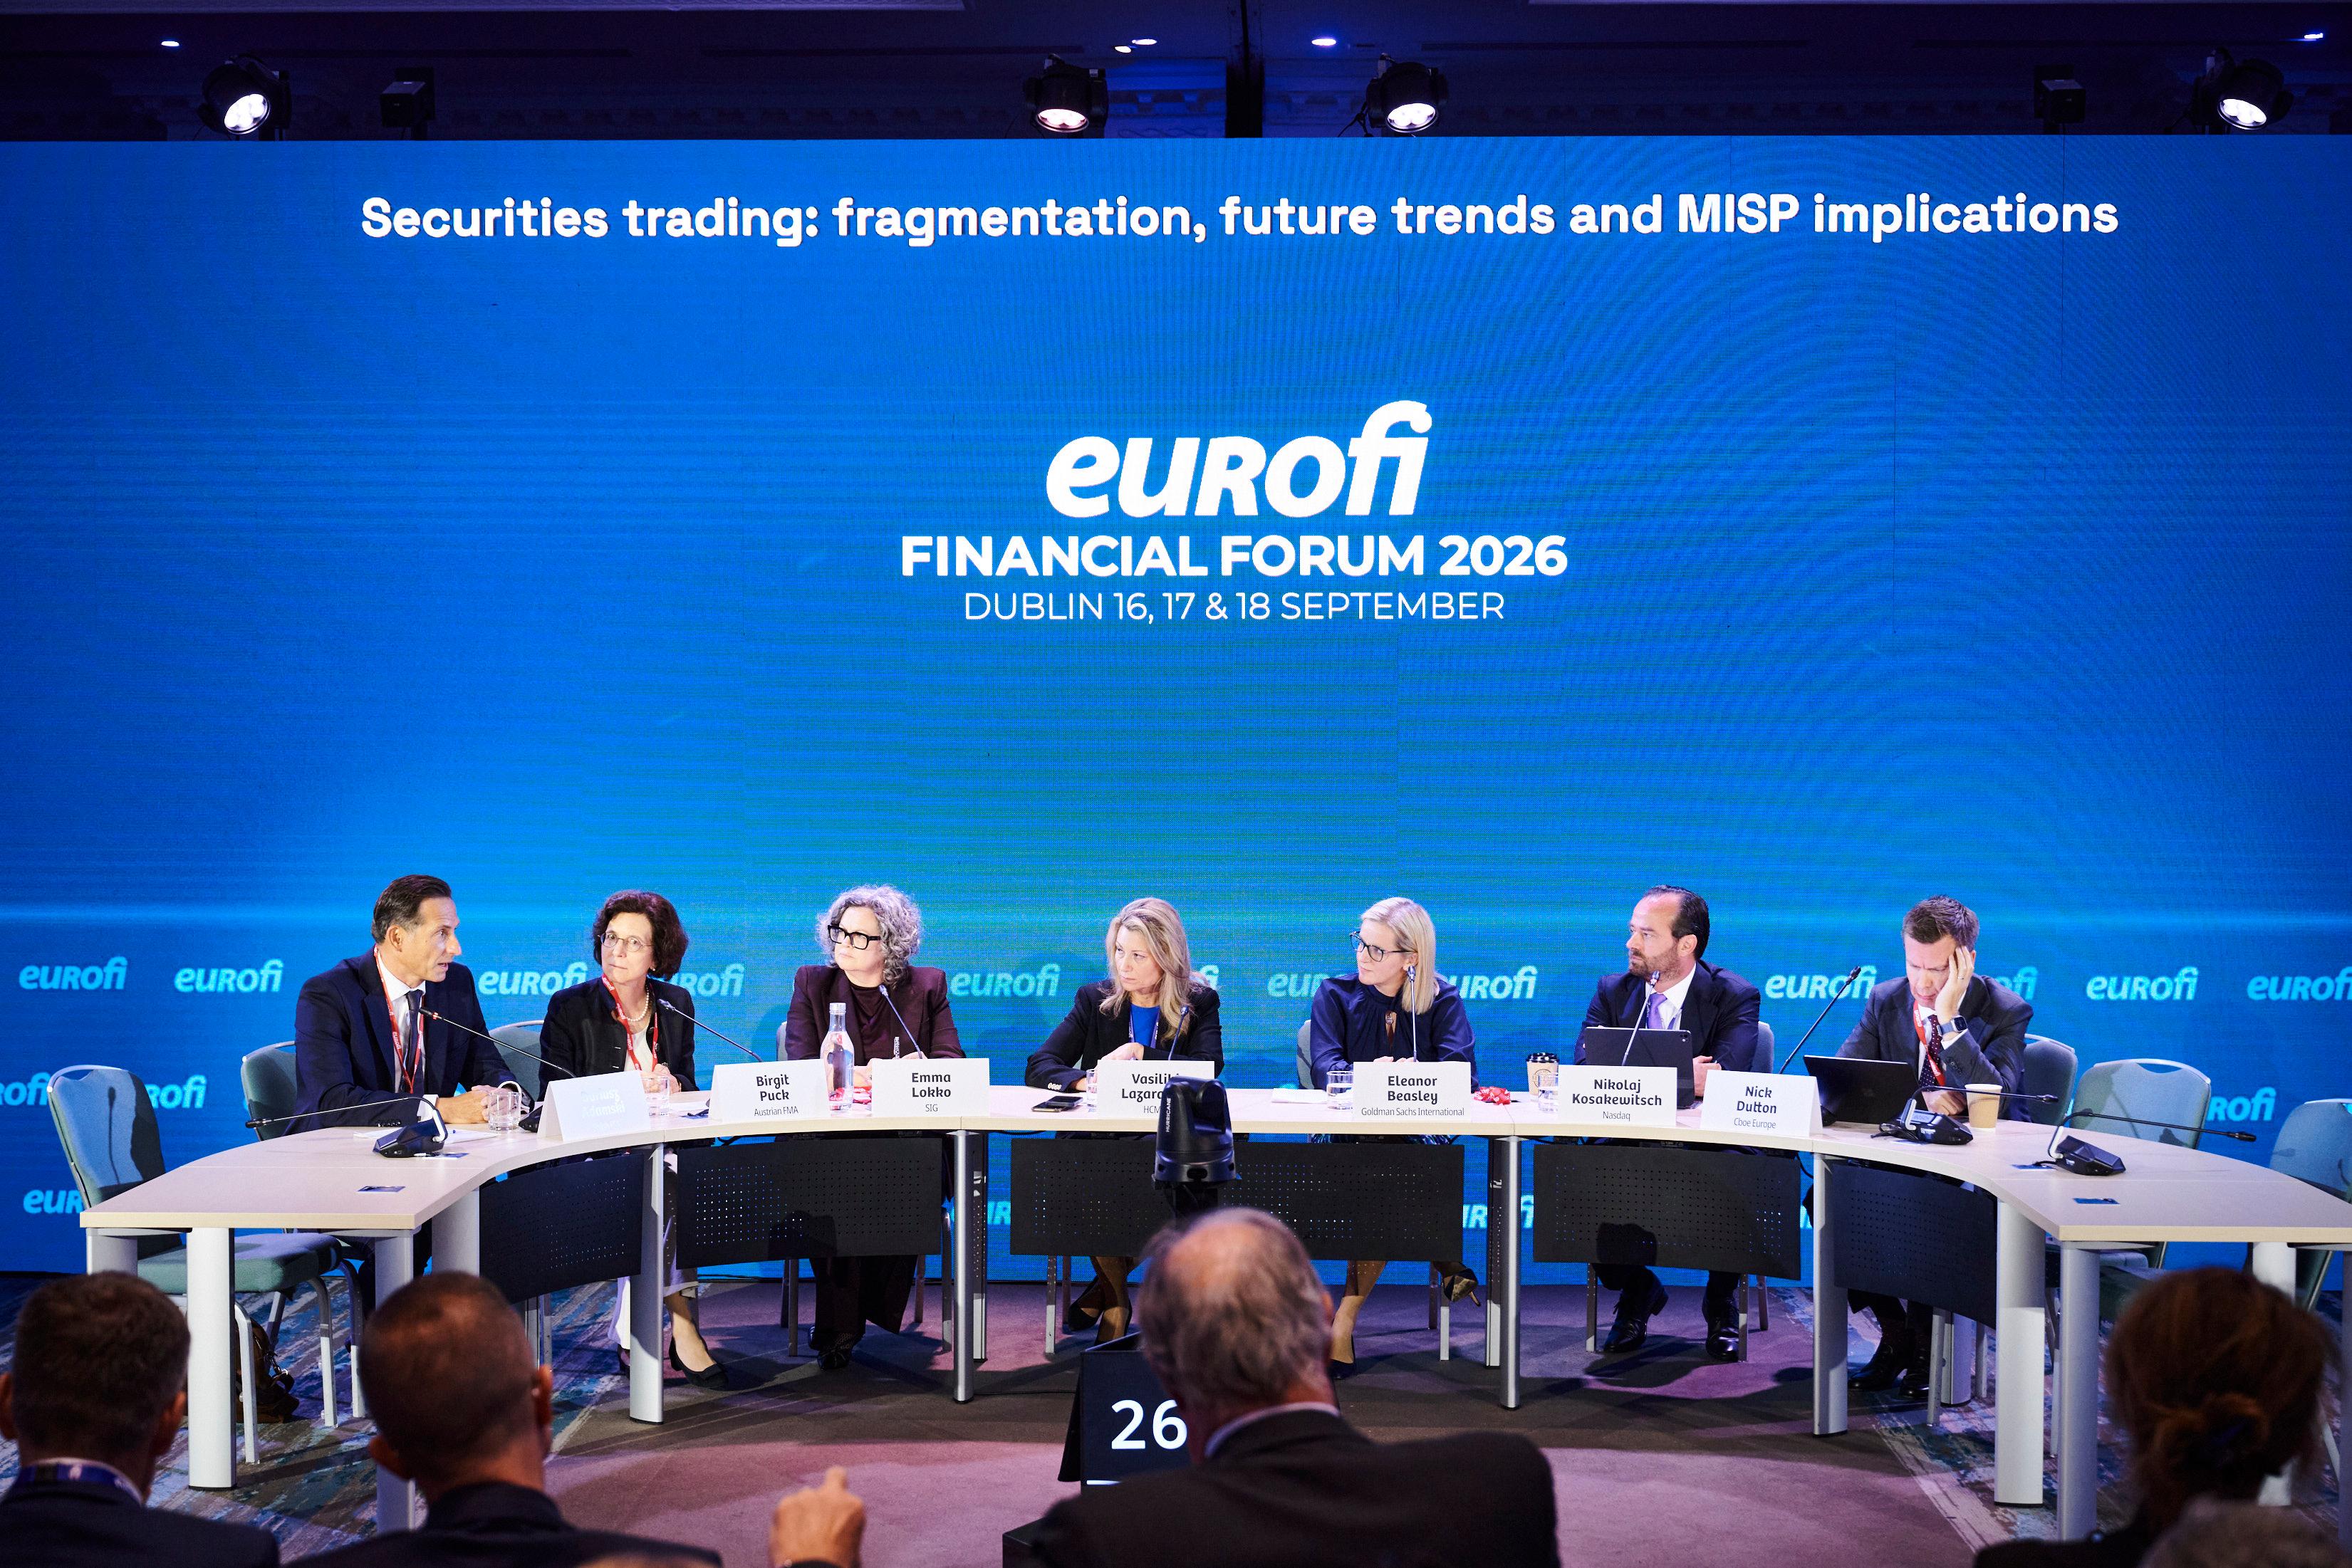
Dariusz Adamski wziął udział w panelu podczas Eurofi Financial Forum 2026
Dariusz Adamski, Zastępca Przewodniczącego Komisji Nadzoru Finansowego, wystąpił w panelu pt.Securities trading: fragmentation, future trends and MISP implications, podczas Eurofi Financial Forum 2026 w Dublinie.
Panel poświęcony był zmianom zachodzącym na europejskich rynkach obrotu papierami wartościowymi – w szczególności fragmentacji rynku, płynności, głębokości rynku i jakości procesu kształtowania cen, a także nowym trendom, takim jak wydłużone godziny handlu czy rozwój handlu algorytmicznego i AI. Dyskusja dotyczyła także tego, czy proponowane w ramach MISP rozwiązania mogą poprawić efektywność europejskich rynków oraz jakie warunki i działania uzupełniające są potrzebne, aby skutecznie ograniczyć istniejące bariery.
Dariusz Adamski podkreślił potrzebę wyraźnego rozróżnienia między transakcjami, które rzeczywiście przyczyniają się do procesu kształtowania cen, a tymi, które jedynie wykorzystują już ukształtowane ceny. Z perspektywy regulacyjnej szczególnego znaczenia powinny nabierać mechanizmy wspierające efektywny proces ustalania cen, ponieważ jego osłabienie może w dłuższej perspektywie prowadzić do zaburzeń funkcjonowania rynku.
Wskazał jednocześnie na postępującą fragmentację obrotu i rosnącą rolę alternatywnych miejsc wykonywania transakcji. Obecnie rynki alternatywne i rynki pierwotne mogą jeszcze pozostawać wobec siebie w relacji komplementarnej, jednak obserwowane trendy mogą prowadzić do dalszego przesuwania płynności poza tradycyjne rynki regulowane. W ocenie Dariusza Adamskiego może to mieć istotne konsekwencje dla jakości procesu kształtowania cen, konkurencyjności europejskich rynków kapitałowych oraz zdolności rynku pierwotnego do pełnienia swojej funkcji w finansowaniu gospodarki.
Zastępca Przewodniczącego KNF zwrócił uwagę na rosnącą koncentrację płynności oraz zmianę udziałów poszczególnych platform w obrocie. Podkreślił wyraźny wzrost znaczenia Cboe (Chicago Board Options Exchange) przy jednoczesnym spadku udziału Euronext, wskazując, że kierunek zmian regulacyjnych może dodatkowo wzmacniać ten trend. Nie chodzi przy tym o ochronę konkretnego modelu biznesowego czy poszczególnych operatorów, lecz o ocenę konsekwencji strukturalnych zmian dla całego europejskiego rynku.
Dariusz Adamski podkreślił również, że proces „price discovery” ma swoją cenę, a koszty funkcjonowania regulowanych rynków pierwotnych są wyższe m.in. ze względu na wymogi regulacyjne i nadzorcze. W warunkach nasilającej się konkurencji może to utrudniać tradycyjnym rynkom konkurowanie wyłącznie poprzez kolejne, niewielkie obniżki kosztów transakcyjnych. Z punktu widzenia gospodarki istotniejsze jest natomiast zapewnienie sprawnego mechanizmu pozyskiwania kapitału przez przedsiębiorstwa oraz utrzymanie atrakcyjności europejskich rynków pierwotnych.
Jako ilustrację przedstawił porównanie zmian kapitalizacji Giełdy Papierów Wartościowych w Warszawie i austriackiego rynku pierwotnego. Podczas gdy w Polsce płynność na rynku kapitałowym jest wyjątkowo skoncentrowana na rynku pierwotnym, którego udział w ogólnej płynności rynkowej wynosi prawie 90%, w Austrii tamtejsza giełda odpowiada tylko za ok. jedną trzecią płynności. Polska struktura rynku niewątpliwie jest mniej „nowoczesna”, a mimo to większa koncentracja płynności na rynku pierwotnym wydaje się mieć wpływ na szybszy wzrost kapitalizacji polskiej giełdy: o ile w 2019 r. była ona o 13% większa niż austriackiego, w sierpniu 2026 różnica ta wzrosła już do 49%. Większa fragmentacja płynności na rynku austriackim nie wydaje się sprzyjać rozwojowi rynku pierwotnego, mimo jego kluczowej roli w procesach IPO i formowania cen oraz kapitału.
W konsekwencji zasadniczym wyzwaniem regulacyjnym jest znalezienie takiego modelu funkcjonowania rynku, który z jednej strony pozwala na konkurencję i innowacje, a z drugiej nie prowadzi do nadmiernego osłabienia rynków pełniących kluczową rolę w procesie „price discovery”. W tym kontekście wyraził obawę, że część obserwowanych i proponowanych zmian na poziomie europejskim może prowadzić w niewłaściwym kierunku, jeśli nie zostanie uwzględniony ich szerszy wpływ na strukturę rynku i realną gospodarkę.